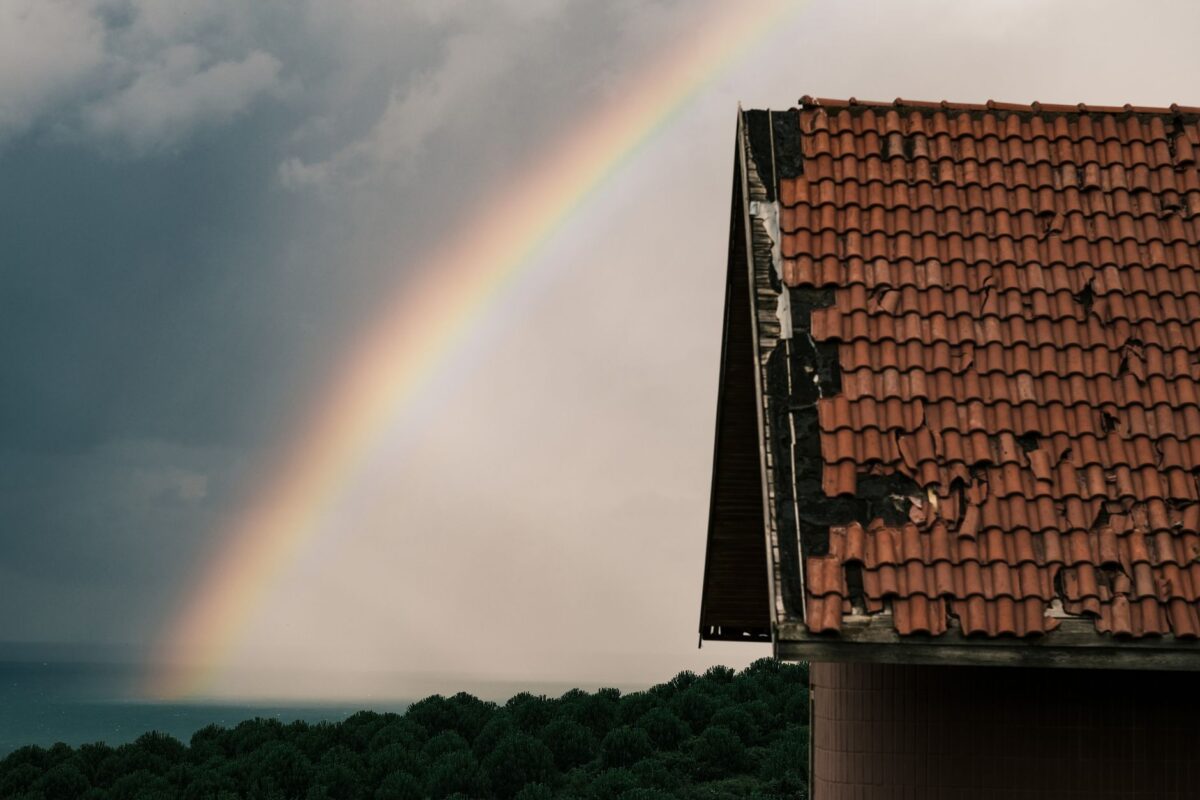
Après une tempête, vous avez en général 5 jours ouvrés pour déclarer les dégâts de toiture à votre assureur : photographiez, protégez sans monter sur le toit, puis déclarez par écrit. La garantie tempête est incluse d’office dans tout contrat multirisque habitation, mais elle ne joue qu’à certaines conditions, à commencer par la force du vent.
- La garantie tempête est obligatoire dans tout contrat qui couvre l’incendie (article L122-7 du Code des assurances).
- Délai de déclaration : 5 jours ouvrés minimum, ou plus si votre contrat le prévoit.
- Seuil de vent souvent retenu par les contrats : 100 km/h, ou des dégâts sur des bâtiments voisins solides.
- Une inondation liée à la tempête relève d’un autre régime : la catastrophe naturelle, avec 30 jours après l’arrêté.
Les points :
- Quels chiffres retenir avant d’appeler son assureur ?
- Que faire dans les premières heures après la tempête ?
- Comment déclarer le sinistre sans perdre ses droits ?
- Le vent était-il assez fort pour que la garantie joue ?
- Tempête ou catastrophe naturelle : quelle différence pour votre toit ?
- Comment éviter les arnaques après un coup de vent ?
- Comment préparer sa toiture avant les prochaines tempêtes ?
- Questions fréquentes
- À retenir
Quels chiffres retenir avant d’appeler son assureur ? #
Quatre repères suffisent pour ne pas se tromper de démarche :
- 5 jours ouvrés : le délai minimal de déclaration fixé par le Code des assurances (article L113-2).
- 100 km/h : le seuil de vent le plus courant dans les contrats, certains retenant 90 km/h selon la MAIF.
- 30 jours : le délai pour déclarer après la publication d’un arrêté de catastrophe naturelle.
- 380 € : la franchise légale en catastrophe naturelle pour une habitation.
Que faire dans les premières heures après la tempête ? #
La priorité est la sécurité. Ne montez jamais sur une couverture mouillée ou par vent fort : les tuiles déplacées glissent et les chutes de toit restent graves. Faites le constat depuis le sol, depuis une fenêtre de toit ou depuis les combles, lampe à la main.
À lire Comment repérer, prévenir et réparer les dégâts d’une fouine dans la toiture
Photographiez tout, avec l’heure : tuiles ou ardoises tombées dans le jardin, faîtage déchaussé, gouttière arrachée, taches d’humidité au plafond. Gardez les débris si possible, l’expert pourra les examiner. Notez aussi les dégâts visibles chez les voisins, ils serviront de preuve.
Ensuite, limitez l’aggravation : bâchage provisoire, seau sous la fuite, coupure de l’électricité dans une pièce inondée. Ces mesures conservatoires sont attendues de l’assuré. Faites-les poser par un professionnel et gardez la facture, elle se joint au dossier.
Comment déclarer le sinistre sans perdre ses droits ? #
Déclarez dès que vous constatez les dégâts, par l’espace client, par téléphone suivi d’un écrit, ou par lettre recommandée avec accusé de réception. Indiquez la date de la tempête, les dommages constatés et joignez photos, devis ou factures d’urgence. Une liste chiffrée peut suivre plus tard.
Le délai contractuel ne peut pas être inférieur à 5 jours ouvrés. Point que les assurés ignorent souvent : une déclaration tardive ne fait perdre la garantie que si le contrat prévoit cette sanction et si l’assureur prouve que le retard lui a causé un préjudice. Ce n’est pas une raison pour attendre, mais un retard de deux jours n’est pas forcément fatal.
À lire Fouine sur le toit : comprendre ses caractéristiques et comment la gérer efficacement
Avant d’engager des travaux définitifs, attendez l’accord de l’assureur ou le passage de l’expert. Une toiture refaite trop tôt ne peut plus être expertisée, et l’indemnisation peut être discutée.
Le vent était-il assez fort pour que la garantie joue ? #
C’est le point de friction le plus fréquent. Beaucoup de contrats posent deux critères alternatifs : des dégâts sur des bâtiments de bonne construction dans le voisinage, ou un vent supérieur à 100 km/h relevé à la station Météo-France la plus proche. Le seuil exact figure dans vos conditions générales, à vérifier avant tout échange.
Lors d’une tempête nommée et étendue, l’assureur réclame rarement une preuve. Après un coup de vent local ou un orage violent, il peut demander un certificat d’intempérie. Ce document est payant et rarement remboursé : demandez d’abord à votre assureur s’il l’exige et quel émetteur il accepte. Le certificat se fonde sur la station la plus proche : s’il conclut à un vent inférieur au seuil du contrat, il peut jouer contre vous.
Autre nuance utile : la grêle n’est pas couverte par la garantie tempête au sens strict, c’est une garantie distincte, même si la plupart des contrats multirisques l’incluent. Et si l’eau est entrée par la toiture endommagée, vérifiez la clause qui traite des dégâts de pluie consécutifs au vent.
À lire Conseils pratiques pour l’entretien des toitures
Tempête ou catastrophe naturelle : quelle différence pour votre toit ? #
En métropole, les dégâts du vent relèvent de la garantie tempête, pas du régime catastrophe naturelle. Ce dernier peut en revanche s’appliquer à une inondation ou à une coulée de boue survenue pendant le même épisode, s’il est reconnu par arrêté interministériel publié au Journal officiel.
| Critère | Garantie tempête | Catastrophe naturelle |
|---|---|---|
| Ce qu’elle couvre | Les effets du vent : tuiles envolées, charpente touchée, arbre tombé sur le toit | Inondation, coulée de boue, autres phénomènes d’intensité anormale |
| Déclencheur | Conditions du contrat (souvent 100 km/h ou dégâts dans le voisinage) | Arrêté interministériel au Journal officiel |
| Délai de déclaration | 5 jours ouvrés minimum | 30 jours au plus tard après la publication de l’arrêté |
| Franchise | Fixée par le contrat | 380 € pour une habitation |
| Délai d’indemnisation | Selon le contrat | Provision sous 2 mois, puis indemnisation complète dans les 3 mois suivants |
Si les deux types de dégâts coexistent, déclarez les dommages dus au vent tout de suite, sans attendre l’arrêté. Les deux démarches sont indépendantes.
Comment éviter les arnaques après un coup de vent ? #
Après chaque tempête, des démarcheurs sillonnent les quartiers touchés et proposent une réparation immédiate, payée d’avance. Méfiez-vous des devis sans adresse ni assurance décennale vérifiable, et des pressions du type « l’assureur remboursera tout ».
Le téléphone n’est plus un canal autorisé pour vous démarcher sans votre accord : depuis le 11 août 2026, un professionnel doit avoir recueilli votre consentement préalable avant de vous appeler, et les travaux de rénovation énergétique restent totalement interdits de démarchage téléphonique. Le point sur ce que la loi interdit désormais en matière de démarchage téléphonique aide à repérer un appel illégal.
Comment préparer sa toiture avant les prochaines tempêtes ? #
Une toiture bien entretenue résiste mieux et facilite l’indemnisation : l’assureur peut opposer un défaut d’entretien manifeste. À l’automne, faites vérifier les tuiles de rive et le faîtage, les solins autour de la cheminée et la fixation des gouttières, puis élaguez les branches qui surplombent le toit.
Les conseils pratiques pour l’entretien des toitures détaillent les points à contrôler chaque année. Si les tempêtes successives révèlent une couverture fatiguée, le guide des signes qui montrent qu’il faut refaire sa toiture aide à trancher entre réparation et réfection. Pour un toit ancien encore sain, la surtoiture est une autre piste.
Questions fréquentes #
Mon assurance habitation couvre-t-elle forcément la tempête ?
Que se passe-t-il si je déclare après 5 jours ouvrés ?
Puis-je faire réparer ma toiture avant le passage de l’expert ?
À retenir #
- Constatez depuis le sol, photographiez, protégez par un bâchage et gardez les factures.
- Déclarez par écrit sous 5 jours ouvrés, ou dans le délai plus long de votre contrat.
- Vérifiez le seuil de vent de vos conditions générales avant de payer un certificat.
- Une inondation reconnue catastrophe naturelle se déclare à part, dans les 30 jours après l’arrêté.
Sources : Service-Public.fr, catastrophe naturelle et indemnisation ; MAIF, garantie tempête ; JeChange, seuil de 100 km/h ; Catnat.net, certificat de vent ; DGCCRF, démarchage téléphonique.